Domain deprimierend.de kaufen?
Wir ziehen mit dem Projekt
deprimierend.de um.
Sind Sie am Kauf der Domain
deprimierend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deprimierend.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Alles, ausser gewöhnlich, Reisebücher von Kunth Verlag"Alles, ausser gewöhnlich" ist ein inspirierender Reisebildband, der Leser*innen zu aussergewöhnlichen und unentdeckten Reisezielen in Europa entführt. Abseits der üblichen Touristenströme bietet dieses Buch eine sorgfältige Auswahl von 53 einzigartigen Orten, die für jede Jahreszeit geeignet sind. Von romantischen Städten wie Évora in Portugal bis hin zu den kulturellen Highlights von Leeds in England und den einsamen Inseln des estnischen Archipels – die Vielfalt der vorgestellten Destinationen ist beeindruckend. Neben detaillierten Informationen zu Sehenswürdigkeiten, Hotels und Restaurants enthält der Band auch praktische Tipps für Ausflüge und besondere Erlebnisse, die den Aufenthalt unvergesslich machen. Dieses Buch ist ideal für alle, die neue Abenteuer abseits des Gewöhnlichen suchen und ihre Reiseplanung mit wertvollen Insider-Tipps bereichern möchten.29,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schönes alltäglich erleben, Fachbücher von Kaspar MaaseDas Fachbuch 'Schönes alltäglich erleben' von Kaspar Maase bietet einen tiefgehenden Einblick in die Ästhetik des Alltags und die kulturelle Bedeutung von Massenkünsten. Es richtet sich an Leser, die sowohl über fundierte Kenntnisse als auch an neuen theoretischen Perspektiven interessiert sind. Das Werk verbindet Ansätze aus der Kultur- und Alltagsforschung, der philosophischen Ästhetik sowie der Kulturgeschichte, um die ästhetischen Dimensionen des täglichen Lebens zu beleuchten. Die Argumentation des Buches ist vielschichtig und regt zu einer interdisziplinären Debatte an, indem sie unterschiedliche Forschungslinien integriert. Dabei werden sowohl traditionelle als auch innovative Ansätze zur Wahrnehmung und Bewertung von Kunstwerken diskutiert. Das Buch bietet somit einen frischen Blick auf die Rolle der Ästhetik in der Gesellschaft und liefert theoretisch fundierte Werkzeuge zur Analyse kultureller Phänomene. Es ist ein Gewinn für alle, die sich für die theoretische Fundierung und praktische Anwendung ästhetischer Konzepte interessieren.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles, ausser gewöhnlich, Reisebücher von Kunth Verlag"Alles, ausser gewöhnlich" ist ein inspirierender Reisebildband, der Leser*innen zu aussergewöhnlichen und unentdeckten Reisezielen in Europa entführt. Abseits der üblichen Touristenströme bietet dieses Buch eine sorgfältige Auswahl von 53 einzigartigen Orten, die für jede Jahreszeit geeignet sind. Von romantischen Städten wie Évora in Portugal bis hin zu den kulturellen Highlights von Leeds in England und den einsamen Inseln des estnischen Archipels – die Vielfalt der vorgestellten Destinationen ist beeindruckend. Neben detaillierten Informationen zu Sehenswürdigkeiten, Hotels und Restaurants enthält der Band auch praktische Tipps für Ausflüge und besondere Erlebnisse, die den Aufenthalt unvergesslich machen. Dieses Buch ist ideal für alle, die neue Abenteuer abseits des Gewöhnlichen suchen und ihre Reiseplanung mit wertvollen Insider-Tipps bereichern möchten.29,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
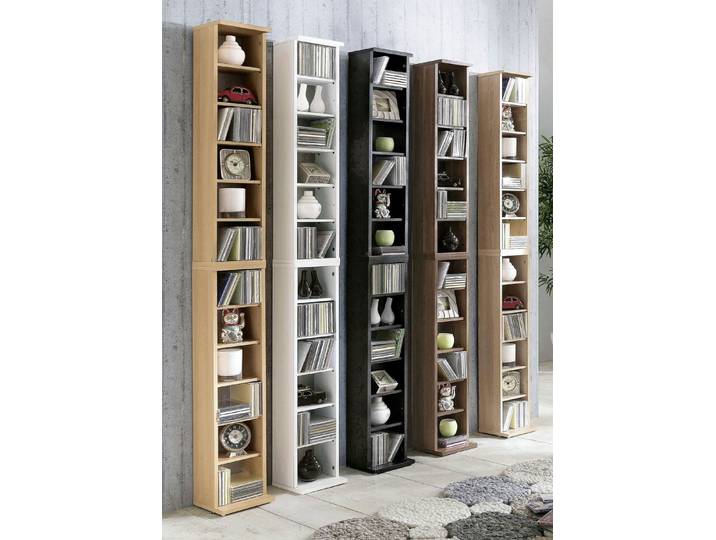
Beliebig erweiterbares Standregal, Sonoma, Standregal, groß<p>Das <strong>beliebig erweiterbare Standregal</strong> in der ansprechenden <strong>Sonoma</strong>-Farbe ist die ideale Lösung für alle, die Ordnung und Stil in ihrem Wohnraum vereinen möchten. Mit seinen kompakten Maßen von <strong>B: 21 cm, H: 180 cm, T: 20 cm</strong> bietet es ausreichend Platz für deine Medien. Das Regal verfügt über <strong>10 Einlegeböden</strong>, die Platz für bis zu <strong>204 CDs</strong>, <strong>72 DVDs</strong> oder <strong>40 Videos</strong> bieten, sodass du deine Sammlung übersichtlich und griffbereit aufbewahren kannst.</p><p>Ein besonderes Merkmal dieses Standregals ist die <strong>stabile Rückwand</strong>, die für zusätzliche Stabilität sorgt und das Regal zu einem langlebigen Möbelstück macht. Die Möglichkeit, die Elemente an der Rückseite miteinander zu verbinden, ermöglicht eine individuelle Anpassung und Erweiterung des Regals, sodass du es ganz nach deinen Bedürfnissen gestalten kannst.</p><p>Die beiliegende <strong>Aufbau-Anleitung</strong> sorgt dafür, dass der Aufbau schnell und unkompliziert vonstattengeht. Ob im Wohnzimmer, im Arbeitszimmer oder im Flur – dieses Standregal fügt sich harmonisch in jede Umgebung ein und bietet eine praktische Lösung für die Aufbewahrung deiner Medien. Setze auf Funktionalität und Stil mit diesem vielseitigen Standregal!</p>89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beliebig erweiterbares Standregal, Kernnussbaum, Standregal, groß<p>Das <strong>beliebig erweiterbare Standregal</strong> in der eleganten Ausführung aus <strong>Kernnussbaum</strong> bietet nicht nur eine stilvolle Lösung zur Aufbewahrung, sondern auch die Möglichkeit, Deinen Raum individuell zu gestalten. Mit den Maßen von <strong>B: 21 cm, H: 180 cm, T: 20 cm</strong> ist dieses <strong>Standregal</strong> ideal für die platzsparende Unterbringung von Medien. Es bietet Platz für bis zu <strong>204 CDs</strong>, <strong>72 DVDs</strong> oder <strong>40 Videos</strong>, sodass Du Deine Sammlung übersichtlich und griffbereit aufbewahren kannst.</p><p>Die stabile Rückwand sorgt für zusätzliche Stabilität und verleiht dem Regal eine ansprechende Optik. Besonders praktisch ist die Möglichkeit, die Elemente an der Rückseite miteinander zu verbinden, wodurch Du das Regal beliebig erweitern kannst. So passt es sich flexibel Deinen Bedürfnissen und dem verfügbaren Platz an. Die beiliegende Aufbau-Anleitung erleichtert die Montage, sodass Du schnell Freude an Deinem neuen Möbelstück haben kannst.</p><p>Das zeitlose Design in <strong>Kernnussbaum</strong> fügt sich harmonisch in verschiedene Einrichtungsstile ein und setzt gleichzeitig einen eleganten Akzent. Ob im Wohnzimmer, im Arbeitszimmer oder im Flur – dieses <strong>Standregal</strong> ist nicht nur funktional, sondern auch ein echter Blickfang.</p>89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.